Uw administrateur in Amsterdam

Voor het uit handen nemen van administratieve lasten, inzicht in uw cijfers en persoonlijk contact bent u bij mij aan het goede adres.

Alexander Stienstra


Voor wie?

Voor ondernemingen

Ik kan u ondersteunen bij het verzorgen van uw boekhouding, slechts alleen uw aangiftes verzorgen of de gehele administratie uit handen nemen. Natuurlijk voorzie ik u daarbij van actuele inzichtelijke rapportages en advies.

Voor particulieren

U kunt bij mij onder andere terecht voor het verzorgen van uw aangifte inkomstenbelasting (ook M formulieren) en daar aan verwante service zoals het uitvragen van uitstel of het controleren van uw toeslagen.

Mijn diensten

Boekhouding

Efficiënte verwerking en accurate rapportage plus het verzorgen van de belastingaangiftes en bijbehorende advies.

lees meer

Loonadministratie

Verzorging van de complete loonadministratie, aangiftes loonbelasting en pensioen en aanverwante rapportages.
lees meer

Belastingaangiftes

Verzorgen van de belastingaangifte voor particulieren en ondernemers.

lees meer

Actualiteiten
19 november 2026Vanaf 1 januari 2027 stijgt het wettelijke minimumjeugdloon voor werknemers van 16 tot en met 20 jaar. De verhoging is inmiddels definitief vastgelegd in het Staatsblad. Ook verdwijnt de afzonderlijke, lagere minimumloonstaffel voor werknemers in de beroepsbegeleidende leerweg (bbl). Werkgevers moeten hun loonadministratie daarom tijdig aanpassen. Nieuwe minimumuurlonen per 1 januari 2027 De officiële bruto minimumuurlonen voor Europees Nederland zijn inmiddels bekend. De onderstaande bedragen gelden per gewerkt uur en zijn inclusief de nieuwe jeugdloonpercentages. LeeftijdPercentage van minimumloonBruto minimum per uur21 jaar en ouder100%€ 15,2920 jaar87,5%€ 13,3819 jaar75%€ 11,4718 jaar62,5%€ 9,5617 jaar50%€ 7,6516 jaar40%€ 6,1215 jaar30%€ 4,59 Voor werknemers van 21 jaar en ouder bedraagt het wettelijke minimumuurloon € 15,29. Voor 15-jarigen blijft het percentage 30%, maar stijgt het uurbedrag door de algemene indexatie. De minimumloonbedragen worden doorgaans opnieuw aangepast per 1 juli. Wat verandert er voor bbl-leerlingen? Voor bbl-leerlingen met een arbeidsovereenkomst gelden vanaf 1 januari 2027 dezelfde minimumjeugdlonen als voor andere werknemers van dezelfde leeftijd. De afzonderlijke lagere bbl-staffel vervalt. Vooral werkgevers met bbl-leerlingen van 18, 19 en 20 jaar moeten nagaan of de huidige salarissen moeten worden verhoogd. Wat betekent dit voor werkgevers? De verhoging heeft direct gevolgen voor werkgevers met jonge medewerkers, bijvoorbeeld in de detailhandel, horeca, landbouw en andere sectoren met veel jongeren of leerlingen. Naast het brutoloon kunnen ook de werkgeverslasten toenemen. Een cao kan hogere bedragen voorschrijven dan het wettelijke minimum; de gunstigste toepasselijke loonafspraak blijft leidend. Controleer de loonadministratie vóór januari 2027 Maak een overzicht van alle werknemers van 15 tot en met 20 jaar, inclusief bbl-leerlingen.Vergelijk het huidige bruto uurloon met de nieuwe wettelijke bedragen en de toepasselijke cao.Controleer de leeftijd per loonperiode: een verjaardag kan een hoger minimumuurloon veroorzaken.Pas salaristabellen, loonafspraken en eventuele toeslagberekeningen tijdig aan.Controleer of urenregistratie, verlofuren en doorbetaalde ziekte-uren correct in de minimumloonberekening zijn verwerkt.Bereken de gevolgen voor de loonkostenbegroting van 2027 en informeer betrokken werkgevers. Voorbeeld: een 19-jarige werknemer Een 19-jarige heeft vanaf 1 januari 2027 recht op minimaal € 11,47 bruto per uur. Bij 80 verloonde uren in een maand is dat minimaal € 917,60 bruto aan basisloon, vóór eventuele toeslagen en vakantiebijslag. Dit is een rekenvoorbeeld; het werkelijke loon hangt af van het aantal te verlonen uren en de toepasselijke arbeidsvoorwaarden. Is de wijziging al definitief? Ja. Het Besluit van 9 september 2026 is gepubliceerd als Staatsblad 2026, 279 en treedt op 1 januari 2027 in werking. De minimumloonbedragen voor die datum zijn vervolgens vastgesteld in Staatscourant 2026, 38817. Werkgevers kunnen de nieuwe bedragen dus al in de salarisvoorbereiding verwerken. Conclusie De stijging van het minimumjeugdloon is meer dan een reguliere indexatie. Vooral voor werknemers van 16 tot en met 20 jaar en bbl-leerlingen kan de verhoging substantieel zijn. Een tijdige controle van personeelsgegevens, cao-afspraken en salaristabellen voorkomt onjuiste loonbetalingen vanaf januari 2027. Bronvermelding: Ministerie van Sociale Zaken en Werkgelegenheid; Rijksoverheid – Percentages minimumjeugdloon; Staatsblad 2026, 279; Staatscourant 2026, 38817. [...] Read more...
18 november 2026Werkgevers die de Nederlandse arbeidswetgeving overtreden, kunnen vanaf 1 juli 2027 te maken krijgen met aanzienlijk hogere boetes. Het kabinet heeft aangekondigd de boetebedragen voor overtredingen van vijf arbeidswetten met ongeveer 22% te verhogen. Vanaf 2028 is jaarlijkse indexatie voorzien. De definitieve uitwerking moet nog worden gevolgd; bestaande wettelijke verplichtingen gelden ondertussen onverminderd. Waarom worden de boetes verhoogd? Volgens het kabinet zijn de boetebedragen jarenlang onvoldoende aangepast aan de prijsontwikkeling. Daardoor is de financiële prikkel om arbeidsregels na te leven afgenomen. De verhoging moet arbeidsmisstanden tegengaan, kwetsbare werknemers beschermen en oneerlijke concurrentie voorkomen. Welke arbeidswetten vallen hieronder? Wet minimumloon en minimumvakantiebijslag (WML)Wet arbeid vreemdelingen (Wav)Wet arbeidsvoorwaarden gedetacheerde werknemers in de Europese Unie (WagwEU)Arbeidsomstandighedenwet (Arbowet)Arbeidstijdenwet (ATW) De Nederlandse Arbeidsinspectie houdt toezicht op de naleving en kan bij overtredingen boetes opleggen. Hoeveel hoger worden de boetes? Volgens de aankondiging kan de maximale boete voor overtreding van het minimumloon stijgen van € 10.000 naar ongeveer € 12.200 per werknemer. De boete voor het niet correct verstrekken van loongegevens kan stijgen van € 12.000 naar ongeveer € 14.640 per werknemer. Dit zijn voorbeelden van maximale bedragen, geen standaardboetes. De daadwerkelijke sanctie hangt af van de overtreding en de toepasselijke regels. Wat betekent dit voor de loonadministratie? Controleer of iedere werknemer ten minste het toepasselijke minimumuurloon ontvangt. Let extra op oproepkrachten, wisselende uren en bijzondere loonafspraken. De geregistreerde uren moeten aansluiten op de salarisverwerking. Vakantiebijslag en inhoudingen moeten correct worden verwerkt. Bij buitenlandse werknemers zijn ook de regels over arbeidsrechten, verblijfsdocumenten en detachering relevant. Praktische controlelijst voor werkgevers Controleer het minimumuurloon per werknemer en verwerk wijzigingen tijdigVergelijk urenregistratie en loonstrokenControleer de berekening en betaling van vakantiebijslagBeoordeel inhoudingen en verrekeningen op het loonControleer werk- en rusttijdenHoud arbeidsovereenkomsten en personeelsdocumenten actueelControleer arbeids- en verblijfsdocumenten en detacheringsverplichtingenBeoordeel de RI&E en veiligheidsmaatregelen Wanneer gaan de wijzigingen in? De kabinetsaankondiging noemt 1 juli 2027 voor de eenmalige verhoging van ongeveer 21,7%. Vanaf 1 januari 2028 is jaarlijkse indexatie voorzien. Controleer de definitieve regelgeving en bedragen zodra deze zijn vastgesteld. Conclusie Voor ondernemers met personeel is dit een goed moment om de loonadministratie, urenregistratie en personeelsdocumentatie te controleren. Zo kunnen fouten worden opgespoord en hersteld voordat hogere boetes mogelijk van toepassing worden. Bronvermelding: Ministerie van Sociale Zaken en Werkgelegenheid – Kabinet pakt arbeidsmisstanden aan met hogere boetes; Kamerbrief Indexeren boetes arbeidswetten. [...] Read more...
17 november 2026Inleiding Voor directeuren-grootaandeelhouders (DGA’s) staan in 2027 belangrijke fiscale ontwikkelingen op de agenda. Niet alle maatregelen zijn definitief. Het Belastingplan 2027 is op 12 november 2026 aangenomen door de Tweede Kamer, maar de Eerste Kamer moet nog besluiten. Vooral de plannen voor box 2, excessief lenen en box 3 kunnen dus nog veranderen. Hieronder staat bij elk onderwerp de wettelijke status, met aandachtspunten voor het einde van 2026. 1. Dividend en box 2 Status: voorstel, nog niet definitief. De Tweede Kamer heeft ingestemd met lagere tarieven in box 2 voor 2027–2030. Dit kan dividend uit de bv aantrekkelijker maken dan in 2026. Het hogere tarief zou dalen van 31% naar 29,2%; ook voor de lage tariefschijf zijn aanpassingen voorgesteld. De precieze belastingdruk hangt af van de omvang van de uitkering, het belastbaar inkomen en de fiscale partner. Aandachtspunt: vergelijk uitkeren in 2026 met uitkeren in 2027, maar baseer een definitief besluit op de uiteindelijke wetgeving en voer vóór uitkering de wettelijke uitkeringstoets uit. 2. Excessief lenen bij de eigen bv Status: voorstel, nog niet definitief. De bestaande grens voor excessief lenen is in 2026 € 500.000. Voorgesteld is om deze vanaf 2027 jaarlijks met € 80.000 te verlagen: € 420.000 (2027), € 340.000 (2028), € 260.000 (2029), € 180.000 (2030) en € 100.000 (2031). Een bovenmatige schuld kan leiden tot fictief regulier voordeel in box 2. Voor kwalificerende eigenwoningschulden gelden uitzonderingen. Aandachtspunt: controleer ook rekening-courant en schulden van de fiscale partner; beoordeel de stand per 31 december en houd rekening met eerder belaste overschrijdingen. 3. Gebruikelijk loon Status: bestaande wetgeving; definitief normbedrag voor 2027 nog te controleren. Het gebruikelijk loon wordt doorgaans afgestemd op het hoogste van het loon uit de meest vergelijkbare dienstbetrekking, het hoogste loon bij de (verbonden) onderneming en het wettelijke normbedrag. Een lager loon kan slechts onder voorwaarden. Aandachtspunt: toets het DGA-salaris opnieuw bij de loonadministratie van januari 2027 en leg de onderbouwing vast. 4. Vennootschapsbelasting Status: bestaande wetgeving; geen algemene tariefwijziging voorzien. De huidige tarieven zijn 19% voor belastbare winst tot en met € 200.000 en 25,8% voor het meerdere. Voor winst die daarna privé als dividend wordt uitgekeerd, kan ook box 2-heffing gelden. Aandachtspunt: maak een gecombineerde winst-, dividend- en liquiditeitsprognose. 5. Fossiele zakelijke auto Status: reeds wettelijk vastgelegde invoering per 1 januari 2027; voorgestelde wijzigingen in overgangsrecht zijn nog niet definitief. Voor een niet-volledig elektrische personenauto die vanaf 2027 aan een werknemer voor privégebruik ter beschikking wordt gesteld, kan de werkgever een pseudo-eindheffing van 12% van de cataloguswaarde per jaar verschuldigd zijn. De regeling kan ook een DGA met een auto van de bv treffen. Woon-werkverkeer telt hiervoor mee als privégebruik. Voor bestaande terbeschikkingstellingen geldt overgangsrecht. Aandachtspunt: bereken vóór aanschaf of lease de kosten voor de bv naast de gewone bijtelling. 6. Youngtimer Status: voorgestelde aanpassingen, nog niet definitief. Bij de youngtimerregeling wordt voor de bijtelling uitgegaan van de waarde in het economische verkeer in plaats van de oorspronkelijke catalogusprijs. Voor 2027 wordt een leeftijdsgrens van 17 jaar genoemd en vanaf 2028 een verhoging naar 20 jaar. Voor sommige auto’s die al in 2025 ter beschikking stonden, is overgangsrecht voorgesteld. Aandachtspunt: controleer de leeftijd en de datum van eerste terbeschikkingstelling van de auto. 7. Privévermogen in box 3 Status: bestaande regeling met wijzigingen in behandeling; nog niet alles definitief. Voor 2027 zijn in het parlement voorstellen aangenomen over het box 3-tarief, waaronder een algemeen tarief van 35,5% en een hoger tarief voor hogere belastbare box 3-inkomens. Het toekomstige stelsel op basis van werkelijk rendement is onderwerp van afzonderlijke wetgeving. Aandachtspunt: vergelijk privé beleggen met beleggen via een holding niet alleen op één belastingtarief; betrek box 2 en vennootschapsbelasting in de beoordeling. 8. Bedrijfsopvolging Status: bestaande wetgeving, met blijvende voorwaarden. Bij overdracht of schenking van een onderneming kunnen de bedrijfsopvolgingsregeling (BOR) en doorschuifregeling (DSR) relevant zijn. De toepassing hangt onder meer af van ondernemingsvermogen, bezits- en voortzettingseisen en de eigendomsstructuur. Aandachtspunt: laat een voorgenomen overdracht tijdig toetsen, zeker bij een holding met beleggingen. 9. Wat nog in 2026 controleren? Status: praktische controlepunten; sommige maatregelen zijn voorstellen. Bekijk geplande dividenduitkeringen, rekening-courantschulden, het gebruikelijk loon, auto’s van de zaak en de liquiditeit van de bv. Controleer vóór definitieve keuzes welke wetsvoorstellen daadwerkelijk zijn aangenomen. Conclusie In 2027 kunnen de fiscale keuzes van DGA’s veranderen, vooral bij dividend, leningen bij de bv en zakelijke auto’s. Maak plannen tijdig, maar behandel de nog niet door de Eerste Kamer goedgekeurde maatregelen uitdrukkelijk als voorstellen. Bronnen Ministerie van Financiën – Belastingplan 2027; Tweede Kamer – Behandeling Belastingplan 2027 (12 november 2026); Eerste Kamer – Dossier Belastingplan 2027; Belastingdienst – Gebruikelijk loon, excessief lenen en auto van de zaak; PwC – Overzicht fiscale maatregelen Belastingplan 2027. Stand van zaken: 17 november 2026. [...] Read more...
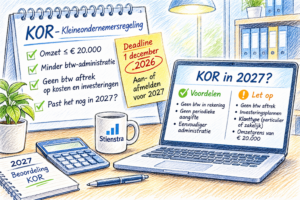
17 november 2026Ondernemers die vanaf het eerste kwartaal van 2027 gebruik willen maken van de kleineondernemersregeling (KOR), of juist willen stoppen met de regeling, moeten daar binnenkort een beslissing over nemen. De Belastingdienst heeft tijd nodig om een aan- of afmelding te verwerken. Voor een wijziging per 1 januari 2027 moet daarom uiterlijk begin december actie worden ondernomen. De KOR kan de btw-administratie aanzienlijk vereenvoudigen, maar is niet voor iedere kleine ondernemer financieel aantrekkelijk. Vooral bij geplande investeringen, veel zakelijke klanten of een omzet dicht bij de grens van € 20.000 is een nieuwe beoordeling verstandig. Wanneer kunt u deelnemen aan de KOR? De KOR is bedoeld voor ondernemers die in Nederland zijn gevestigd en een beperkte omzet hebben. Een belangrijke voorwaarde is dat de omzet maximaal € 20.000 per kalenderjaar bedraagt. Daarbij wordt gekeken naar zowel het kalenderjaar waarin deelname ingaat als het voorafgaande kalenderjaar. Heeft een ondernemer meerdere btw-subnummers binnen dezelfde onderneming, dan moet de omzet van deze activiteiten bij elkaar worden opgeteld. Wat betekent deelname aan de KOR? Een ondernemer die deelneemt aan de KOR brengt in beginsel geen btw in rekening aan klanten en hoeft normaal gesproken geen periodieke btw-aangifte meer te doen. Daar staat tegenover dat de ondernemer ook geen btw op zakelijke kosten en investeringen kan aftrekken. Dat laatste kan financieel belangrijk zijn. Wie bijvoorbeeld binnenkort een bedrijfsauto, inventaris, apparatuur of andere grote investering aanschaft, kan door deelname aan de KOR een aanzienlijk bedrag aan aftrekbare btw mislopen. KOR is niet automatisch voordelig bij een omzet onder € 20.000 Een lage omzet betekent daarom niet automatisch dat deelname aan de KOR de beste keuze is. Bij ondernemers die voornamelijk aan particulieren leveren, kan de KOR aantrekkelijk zijn. Zij kunnen de btw-besparing mogelijk gebruiken voor een lagere verkoopprijs of een hogere marge. Bij ondernemers die vooral aan andere btw-ondernemers leveren, is het voordeel vaak kleiner. Zakelijke klanten kunnen de btw op een normale factuur meestal aftrekken, terwijl de ondernemer zelf door deelname aan de KOR geen voorbelasting meer kan terugvragen. Bij de keuze spelen daarom onder meer mee: de verwachte omzet in 2027; het soort klanten: particulieren of ondernemers; de hoogte van zakelijke kosten; geplande investeringen; de hoeveelheid administratief werk die wordt bespaard; mogelijke btw-herziening op eerdere investeringen. Let op de omzetgrens van € 20.000 Ondernemers die al gebruikmaken van de KOR moeten hun omzet gedurende het jaar blijven volgen. Zodra de omzet in één kalenderjaar boven € 20.000 uitkomt, vervalt de KOR onmiddellijk. Ook de levering of dienst waarmee de omzetgrens wordt overschreden valt al niet meer onder de vrijstelling. Vanaf dat moment moet over belaste prestaties weer btw in rekening worden gebracht. Dit maakt een goede omzetbewaking vooral belangrijk voor ondernemers die rond de grens van € 20.000 zitten. Vrijwillig stoppen met de KOR Een ondernemer kan zich ook vrijwillig afmelden. Een vrijwillige afmelding gaat in op de eerste dag van een aangiftetijdvak. De Belastingdienst vraagt ondernemers om de afmelding minimaal vier weken voor de gewenste ingangsdatum door te geven. Na beëindiging kan een ondernemer bovendien niet direct opnieuw voor de KOR kiezen. Er geldt een uitsluitingsperiode voor de rest van het kalenderjaar waarin de deelname eindigt en het daaropvolgende kalenderjaar. Een beslissing om te stoppen moet daarom niet alleen op de korte termijn worden bekeken. Aanmelden voor 2027: wacht niet tot het laatste moment Ook voor een nieuwe aanmelding geldt dat de Belastingdienst deze minimaal vier weken vóór de gewenste ingangsdatum moet ontvangen. Voor kwartaalaangevers noemt de Belastingdienst 3 december 2026 als uiterste datum om de KOR vanaf 1 januari 2027 te laten ingaan. De ondernemerskalender van de KVK hanteert 1 december als praktische uiterste datum voor aan- of afmelding per het eerste kwartaal. Het is daarom verstandig om de beoordeling ruim vóór december af te ronden. Let op btw-herziening Bij deelname aan de KOR kan daarnaast een herziening van eerder afgetrokken btw aan de orde zijn. Dit kan bijvoorbeeld spelen bij investeringsgoederen waarop in eerdere jaren btw is afgetrokken. Wanneer het gebruik door deelname aan de KOR verandert van btw-belast naar vrijgesteld gebruik, kan een deel van die eerdere btw-aftrek moeten worden terugbetaald. Voor ondernemers met recente grotere investeringen is dit een belangrijk onderdeel van de berekening. Wat moeten ondernemers nu controleren? Voor ondernemers met een omzet rond of onder € 20.000 is het verstandig om vóór december 2026 opnieuw te beoordelen of de KOR in 2027 passend is. de gerealiseerde omzet over 2026; de verwachte omzet voor 2027; geplande investeringen en de daarbij behorende btw; de verhouding tussen particuliere en zakelijke klanten; eventuele btw-herziening op eerdere investeringen; of bestaande KOR-deelnemers mogelijk boven de omzetgrens komen; of een aan- of afmelding tijdig bij de Belastingdienst moet worden ingediend. De KOR kan administratief aantrekkelijk zijn, maar de beste keuze hangt uiteindelijk af van de specifieke situatie van de ondernemer. Een korte berekening van de financiële gevolgen vóór de jaarwisseling kan daarom veel verschil maken. Bronnen: Belastingdienst – Kleineondernemersregeling (KOR), Voorwaarden voor deelname aan de kleineondernemersregeling, Aanmelden voor de KOR en Afmelden voor de KOR; Kamer van Koophandel – Belangrijke data voor ondernemers. [...] Read more...
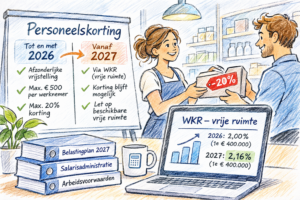
17 november 2026De belastingvrije personeelskorting op producten en diensten van de eigen werkgever verdwijnt volgens het Belastingplan 2027 per 1 januari 2027. Werkgevers kunnen hun werknemers daarna nog steeds belastingvrij korting geven, maar deze korting moet dan in beginsel worden ondergebracht in de vrije ruimte van de werkkostenregeling (WKR). De Tweede Kamer heeft het Belastingplan 2027 inmiddels aangenomen. De maatregel is pas definitief nadat ook de Eerste Kamer met het belastingpakket heeft ingestemd. Hoe werkt de regeling nu? In 2026 geldt nog een afzonderlijke gerichte vrijstelling voor producten uit het eigen bedrijf. Een werkgever kan een werknemer onder voorwaarden maximaal 20% korting geven, met een maximum van € 500 per werknemer per kalenderjaar. Deze personeelskorting gaat niet ten koste van de vrije ruimte van de WKR. De regeling kan bijvoorbeeld worden gebruikt door een winkel die werknemers korting geeft op eigen producten, maar ook bij andere werkgevers die producten of diensten uit het eigen bedrijf aan personeel aanbieden. Wat verandert er vanaf 2027? Het kabinet wil deze afzonderlijke vrijstelling per 1 januari 2027 afschaffen. Dat betekent niet dat een personeelskorting automatisch belast loon wordt. Een werkgever kan de korting nog steeds aanwijzen als eindheffingsloon binnen de werkkostenregeling. Het verschil is dat de waarde van de korting dan ten laste komt van de vrije ruimte van de WKR. Hierdoor moet de personeelskorting vanaf 2027 concurreren met andere vergoedingen en verstrekkingen die eveneens uit de vrije ruimte worden betaald, zoals kerstpakketten, cadeaubonnen en bepaalde personeelsvoorzieningen. Meer druk op de vrije ruimte Voor werkgevers die veel gebruikmaken van personeelskortingen kan de wijziging een merkbaar effect hebben. Stel dat twintig werknemers ieder jaarlijks € 500 belastingvrije korting krijgen. Onder de huidige regeling kan in totaal € 10.000 aan personeelskorting onder de afzonderlijke vrijstelling vallen. Vanaf 2027 zou datzelfde bedrag ten laste komen van de vrije ruimte wanneer de werkgever de korting belastingvrij wil blijven verstrekken. Wordt de beschikbare vrije ruimte overschreden, dan is de werkgever over het meerdere 80% eindheffing verschuldigd. Vrije ruimte wordt in 2027 wel groter Tegenover het vervallen van de afzonderlijke personeelskorting staat dat de vrije ruimte binnen de WKR volgens de plannen vanaf 2027 wordt verhoogd. In 2026 bedraagt de vrije ruimte 2,00% over de eerste € 400.000 van de fiscale loonsom en 1,18% over het meerdere. Vanaf 2027 wordt het percentage over de eerste € 400.000 volgens de plannen verhoogd naar 2,16%. Dat biedt werkgevers iets meer ruimte, maar bij bedrijven met omvangrijke personeelskortingen hoeft deze verhoging het wegvallen van de afzonderlijke vrijstelling niet volledig te compenseren. Arbeidsvoorwaarden verdienen extra aandacht Werkgevers moeten niet alleen naar de fiscale gevolgen kijken. Personeelskortingen kunnen onderdeel zijn van een arbeidsovereenkomst, personeelsregeling of cao. Wanneer een werkgever de korting vanwege de hogere WKR-kosten wil verminderen of beëindigen, kan deze daarom niet altijd zonder meer worden aangepast. Het is verstandig om vóór de jaarwisseling te beoordelen welke afspraken met werknemers zijn gemaakt en wat de gevolgen van de nieuwe fiscale behandeling daarvan zijn. Wat moeten werkgevers controleren? welke personeelskortingen momenteel worden verstrekt; hoeveel voordeel werknemers in 2026 ontvangen; welk bedrag vanaf 2027 naar verwachting in de vrije ruimte terechtkomt; hoeveel vrije ruimte na andere vergoedingen en verstrekkingen nog beschikbaar is; of overschrijding van de vrije ruimte tot 80% eindheffing kan leiden; of de personeelskorting onderdeel is van arbeidsvoorwaarden of een cao; of aanpassing van de personeelsregeling noodzakelijk of wenselijk is. Voor de salarisadministratie is het daarnaast belangrijk dat de personeelskorting vanaf 2027 niet automatisch volgens de oude afzonderlijke vrijstelling wordt verwerkt. Nog niet definitief De Tweede Kamer heeft het Belastingplan 2027 goedgekeurd. De Eerste Kamer moet het pakket nog behandelen. Werkgevers hoeven hun regeling daarom nog niet definitief aan te passen, maar kunnen de financiële gevolgen wel alvast berekenen. Vooral bij werkgevers die structureel en op grote schaal korting geven op eigen producten of diensten kan het verstandig zijn de beschikbare WKR-ruimte voor 2027 vooraf in kaart te brengen. Bronnen: Rijksoverheid – Plannen kabinet belastingen voor inkomen en Werkkostenregeling eenvoudiger met aanpassing belastingvrije personeelskorting; Belastingdienst – Werkkostenregeling (WKR) en Tarieven, bedragen en percentages loonheffingen 2026. [...] Read more...
15 november 2026De Nederlandse overheid wil e-facturatie en digitale rapportage voor zakelijke transacties verplicht maken. Daarmee loopt Nederland vooruit op de Europese btw-digitalisering onder het pakket VAT in the Digital Age (ViDA). Voor veel ondernemers betekent dit dat hun manier van factureren en administreren in de komende jaren ingrijpend zal veranderen. Volgens de kabinetsaankondiging gaat de verplichting naar verwachting in vanaf 1 juli 2030 voor elektronische facturatie en digitale rapportage van grensoverschrijdende zakelijke transacties. Voor binnenlandse digitale rapportage wordt uitgegaan van 1 juli 2031. Wat is e-facturatie precies? Een e-factuur is niet zomaar een pdf-bestand dat per e-mail wordt verstuurd. Het gaat om een gestructureerde elektronische factuur die automatisch door software kan worden verzonden, ontvangen en verwerkt. Dat verschil is belangrijk. Een gewone pdf moet vaak nog handmatig worden gecontroleerd of ingeboekt, terwijl een echte e-factuur direct kan worden verwerkt in boekhoud- en facturatiesystemen. Waarom komt deze verplichting eraan? De overheid wil met e-facturatie en digitale rapportage de btw-administratie moderniseren. De nieuwe aanpak moet leiden tot: efficiëntere verwerking van facturen; minder fouten in administraties; betere en snellere btw-rapportage; minder fraudegevoeligheid; meer standaardisatie tussen ondernemers en softwarepakketten. Voor administratiekantoren en boekhouders past deze ontwikkeling in de bredere trend van verdere digitalisering van de financiële administratie. Wanneer gaan de regels in? De huidige planning is als volgt: 1 juli 2030: verplichte e-facturatie en digitale rapportage voor grensoverschrijdende B2B-transacties; 1 juli 2031: digitale rapportage voor binnenlandse B2B-transacties. Het wetsvoorstel moet nog verder worden uitgewerkt. De wetgeving is dus nog niet definitief, maar de richting is inmiddels wel duidelijk. Geldt dit voor alle ondernemers? Nee, niet helemaal. In de kabinetsaankondiging is opgenomen dat ondernemers die gebruikmaken van de KOR in beginsel buiten deze verplichting blijven. Voor andere ondernemers wordt het belangrijk om na te gaan of hun huidige facturatie- en boekhoudsoftware geschikt is voor gestructureerde elektronische facturen. Wat betekent dit praktisch voor ondernemers? Voor ondernemers verandert er voorlopig nog niets direct, maar het is wel verstandig om nu al te kijken naar de inrichting van de administratie. Belangrijke aandachtspunten zijn: werkt het huidige pakket met gestructureerde e-facturen; is er ondersteuning voor standaarden zoals UBL en Peppol; hoe worden inkomende facturen nu verwerkt; is de autorisatie en controle van facturen goed geregeld; hoe worden facturen digitaal opgeslagen en gearchiveerd; zijn koppelingen met boekhoudsoftware en andere systemen aanwezig. Voor ondernemers die nog veel handmatig werken of pdf-facturen gebruiken, kan deze ontwikkeling betekenen dat hun administratieve processen de komende jaren moeten worden aangepast. Wat betekent dit voor administratiekantoren? Voor administratiekantoren biedt dit zowel werk als kansen. Klanten zullen ondersteuning nodig hebben bij: het kiezen van geschikte software; het inrichten van facturatie- en boekhoudprocessen; het beoordelen van softwarekoppelingen; de overgang van handmatige naar digitale verwerking; controle op de kwaliteit van gegevens en btw-codes. Tegelijkertijd kan een goede inrichting van e-facturatie juist leiden tot minder handmatig werk en een efficiëntere verwerking van administraties. Nog niet direct overstappen, wel voorbereiden Omdat de wetgeving nog in voorbereiding is, is een onmiddellijke overstap niet noodzakelijk. Toch is het verstandig om toekomstige softwarekeuzes al te toetsen aan deze ontwikkeling. Wie nu investeert in nieuwe boekhoud- of facturatiesoftware, doet er goed aan te controleren of die software ook op langere termijn geschikt is voor de verwachte verplichting tot e-facturatie. Conclusie De invoering van verplichte e-facturatie vanaf 2030 is nog niet direct aan de orde, maar de verandering komt wel dichterbij. Voor ondernemers en administratiekantoren is dit daarom een goed moment om na te denken over de toekomstbestendigheid van de financiële administratie. Vooral ondernemers die nog afhankelijk zijn van pdf-facturen en handmatige verwerking kunnen er voordeel uit halen om hun huidige werkwijze tijdig tegen het licht te houden. [...] Read more...
14 november 2026De fiscale youngtimerregeling voor zakelijke auto’s wordt de komende jaren aangescherpt. Volgens het door de Tweede Kamer aangenomen Belastingplan 2027 stijgt de leeftijdsgrens naar 17 jaar in 2027 en vervolgens naar 20 jaar vanaf 2028. De regeling is daarmee minder ruim dan nu, maar de overgang is wel geleidelijker dan eerder werd voorgesteld. Aanvankelijk was het plan om de grens vanaf 2027 direct naar 25 jaar te verhogen. Hoe werkt de youngtimerregeling? Bij een zakelijke auto die ook privé wordt gebruikt, wordt normaal gesproken bijtelling berekend over de oorspronkelijke cataloguswaarde. Voor oudere auto’s geldt de youngtimerregeling. In 2026 geldt deze voor auto’s van minimaal 16 jaar oud. De bijtelling bedraagt dan 35% van de waarde in het economisch verkeer van de auto. Omdat de actuele waarde van een oudere auto vaak aanzienlijk lager is dan de oorspronkelijke catalogusprijs, kan de regeling fiscaal aantrekkelijk zijn. Nieuwe leeftijdsgrenzen Als de wetswijziging definitief wordt, gelden de volgende grenzen: 2026: minimaal 16 jaar; 2027: minimaal 17 jaar; vanaf 2028: minimaal 20 jaar. Voor bepaalde auto’s die al onder de regeling vallen, is overgangsrecht voorzien. Gevolgen kunnen aanzienlijk zijn Een auto die straks niet meer aan de nieuwe leeftijdsgrens voldoet, kan terugvallen op de normale bijtellingsregels. Daardoor kan de fiscale bijtelling sterk stijgen. Stel dat een auto oorspronkelijk € 60.000 kostte en inmiddels € 12.000 waard is. Onder de youngtimerregeling bedraagt de jaarlijkse bijtelling: 35% van € 12.000 = € 4.200. Bij een reguliere bijtelling van 22% over een cataloguswaarde van € 60.000 zou dat € 13.200 zijn. Het verschil kan daardoor aanzienlijk zijn. Wat moeten ondernemers controleren? Ondernemers en werkgevers met een oudere zakelijke auto doen er goed aan om: de datum van eerste toelating te controleren; na te gaan wanneer de auto de nieuwe leeftijdsgrens bereikt; te beoordelen of overgangsrecht geldt; de actuele waarde van de auto goed vast te leggen; vóór 2028 opnieuw te berekenen of zakelijk aanhouden nog aantrekkelijk is. Voor ondernemers in de inkomstenbelasting kan de wetswijziging daarnaast aanleiding zijn om te onderzoeken of een eerdere keuze voor ondernemingsvermogen opnieuw mag worden beoordeeld. Nog niet definitief De Tweede Kamer heeft het Belastingplan 2027 inmiddels aangenomen. De Eerste Kamer moet het belastingpakket nog behandelen. De wijzigingen zijn daarom nog niet definitief, maar ondernemers die gebruikmaken van de youngtimerregeling kunnen bij toekomstige keuzes over hun zakelijke auto nu al rekening houden met de hogere leeftijdsgrenzen. [...] Read more...
14 november 2026De Belastingdienst verstuurt in november de aangiftebrieven loonheffingen voor 2027. Begin december volgen de beschikkingen en mededelingen met het gedifferentieerde premiepercentage Werkhervattingskas (Whk). Werkgevers doen er goed aan beide documenten tijdig bij hun salarisadministratie aan te leveren. De brieven bevatten belangrijke gegevens die nodig zijn om de loonadministratie voor het nieuwe kalenderjaar correct in te richten. Aangiftebrief loonheffingen 2027 In de aangiftebrief loonheffingen staat voor welke perioden een werkgever in 2027 aangifte moet doen en welke uiterste aangifte- en betaaldatums daarbij gelden. Ook bevat de brief de betalingskenmerken die bij de betalingen aan de Belastingdienst moeten worden gebruikt. De Belastingdienst geeft aan dat werkgevers deze aangiftebrief ieder jaar opnieuw in november ontvangen. Voor salarisadministrateurs is het daarom belangrijk om bij de jaarovergang met de gegevens van 2027 te werken en niet automatisch uit te gaan van informatie uit het voorgaande jaar. Whk-beschikking volgt begin december Rond 2 december 2026 verstuurt de Belastingdienst de beschikking of mededeling met het gedifferentieerde premiepercentage Werkhervattingskas voor 2027. De vermoedelijke dagtekening is 12 december 2026. De Whk-premie heeft betrekking op de financiering van uitkeringen in verband met arbeidsongeschiktheid en ziekte, waaronder WGA- en Ziektewetlasten. Het premiepercentage kan per werkgever verschillen en heeft rechtstreeks invloed op de werkgeverslasten in de loonadministratie. Een onjuist percentage kan gedurende het jaar leiden tot verkeerde premieafdrachten en later tot correcties. Premie verschilt per werkgever De hoogte van de gedifferentieerde Whk-premie hangt onder meer samen met de grootte van de werkgever. Bij middelgrote en grote werkgevers kunnen ook aan de onderneming toegerekende Ziektewet- en WGA-uitkeringen een rol spelen. Daarom kan niet zonder meer worden uitgegaan van het premiepercentage dat in 2026 werd gebruikt. De nieuwe beschikking of mededeling voor 2027 moet worden gecontroleerd en vervolgens correct in het salarispakket worden verwerkt. Extra aandacht bij eigenrisicodragerschap Werkgevers die per 1 januari 2027 starten of stoppen als eigenrisicodrager voor de Ziektewet of WGA moeten extra opletten. Het is mogelijk dat een wijziging nog niet in de eerste Whk-beschikking is verwerkt. In dat geval kan de Belastingdienst later automatisch een aangepaste beschikking of mededeling versturen. Voor werkgevers en salarisadministrateurs is het daarom verstandig om niet alleen de eerste brief te verwerken, maar ook te controleren of later nog een nieuwe beschikking volgt. Voorbereiding loonadministratie 2027 De verzending van de aangiftebrief en Whk-beschikking markeert voor veel werkgevers het begin van de voorbereiding van de salarisadministratie voor 2027. Naast deze documenten veranderen rond de jaarwisseling doorgaans ook tarieven, premies en andere regels binnen de loonheffingen. Werkgevers kunnen daarom het beste controleren of: de aangiftebrief loonheffingen 2027 is ontvangen; de Whk-beschikking of -mededeling begin december binnenkomt; het nieuwe Whk-percentage correct in de salarissoftware wordt verwerkt; eventuele wijzigingen in het eigenrisicodragerschap goed zijn verwerkt; de salarisadministratie klaar is voor de eerste loonrun van januari 2027. Door deze gegevens vóór de jaarwisseling te controleren, kan worden voorkomen dat de loonadministratie in januari met verouderde percentages of onjuiste instellingen van start gaat. Bronnen Belastingdienst – aanmelden als werkgever en jaarlijkse aangiftebrief/Whk-informatieBelastingdienst – Nieuwsbrief Loonheffingen 2027 [...] Read more...
12 november 2026Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn onderneming moet besteden. Deze uren kunnen zowel direct (werkzaamheden voor klanten) als indirect (bijvoorbeeld acquisitie of administratie) zijn. Zelfstandigenaftrek Een ondernemer, die sinds 2012 een eigen bedrijf runt, krijgt voor het jaar 2020 een aanslag inkomstenbelasting. De ondernemer is het hier niet mee eens. Hij vindt dat hij recht heeft op de zelfstandigenaftrek en vraagt de inspecteur om de aanslag te verminderen. De inspecteur wijst dit verzoek echter af. Indirecte uren De ondernemer was tot 5 augustus 2020 in loondienst bij een bv. Hij stelt echter dat hij vanaf mei 2020 vrijgesteld was van arbeid en sindsdien volledig beschikbaar was voor zijn onderneming. In die periode heeft hij naar eigen zeggen veel indirecte uren besteed aan activiteiten zoals acquisitie, marktverkenning en de ontwikkeling van een website. De inspecteur twijfelt aan de onderbouwing van deze uren en meent dat de ondernemer niet aan het urencriterium voldoet. De ondernemer is ervan overtuigd dat zijn indirecte uren voldoende zijn om aan het urencriterium te voldoen. Urenoverzicht De rechtbank erkent dat indirecte uren meetellen voor het urencriterium. Wel benadrukt de rechtbank dat ook voor deze uren een concrete, voldoende specifieke en controleerbare onderbouwing noodzakelijk is. Een algemeen urenoverzicht is niet genoeg. De ondernemer heeft niet aannemelijk gemaakt hoeveel uren hij in 2020 daadwerkelijk aan zijn onderneming heeft besteed. Het urenoverzicht is te algemeen en er ontbreken onderliggende bewijsstukken of specificaties. Bovendien tellen de uren die zijn besteed aan sollicitaties niet mee voor het urencriterium. Bron:Rechtbank Gelderland | jurisprudentie | ECLI:NL:RBGEL:2026:7975 | 13-10-2026 [...] Read more...
5 november 2026Afbouw Ondernemersaftrek Zelfstandigenaftrek Ondernemers, die voldoen aan het urencriterium, hebben recht op de zelfstandigenaftrek. De zelfstandigenaftrek is niet hoger dan het bedrag van de winst vóór ondernemersaftrek. Sinds 2021 wordt de zelfstandigenaftrek stapsgewijs teruggebracht, naar € 900 in 2027. In 2026 is de aftrek € 1.200. AOW-gerechtigden hebben recht op 50% hiervan. Startersaftrek  De startersaftrek is een regeling waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal € 2.123. De startersaftrek wordt per 1 januari 2027 verlaagd tot € 10 en per 1 januari 2028 volledig afgeschaft. In het verlengde hiervan wordt in 2028 ook de regeling willekeurige afschrijving voor starters afgeschaft. Stakings- en meewerkaftrek De stakings- en meewerkaftrek worden in 2027 met 75% versoberd en per 2030 afgeschaft. De stakingsaftrek bedraagt op dit moment € 3.630. Dat wordt € 908 in 2027. De hoogte van de meewerkaftrek is gekoppeld aan het aantal door de partner gewerkte uren. Pseudo-eindheffing fossiele auto Werkgevers, die een auto van de zaak beschikbaar stellen aan werknemers, krijgen vanaf 1 januari 2027 te maken met de pseudo-eindheffing voor fossiele personenauto’s (pefa). De pseudo-eindheffing geldt alleen voor personenauto’s met CO₂-uitstoot, zoals benzine-, diesel- en hybride auto's. Elektrische auto’s zijn uitgezonderd. Ook motoren en bestelauto’s vallen buiten de regeling. De heffing bedraagt 12% van de cataloguswaarde, ongeacht het daadwerkelijke privégebruik. Woon-werkverkeer telt dus ook mee. Voor elke maand waarin de auto ten minste één dag ter beschikking is gesteld, is de pseudo-eindheffing voor die gehele maand (1/12e) verschuldigd. Werkgevers mogen de kosten voor deze eindheffing niet verhalen op de werknemers. Voor auto’s ouder dan 25 jaar wordt gekeken naar de waarde in het economisch verkeer. Een voorwaarde voor toepassing van de regel is dat sprake is van een werkgever-werknemerrelatie. In de praktijk betekent dit dat ook dga’s met een auto op de balans onder deze regeling kunnen vallen. De maatregel geldt niet voor de auto van de IB-ondernemer. De pefa is niet van toepassing op een vervangende fossiele personenauto die een werknemer privé gebruikt vanwege onderhoud of reparatie van de vaste auto. Deze uitzondering geldt als de vervangingsperiode maximaal veertien dagen per onderhouds- of reparatieperiode duurt. Een bandenwissel of schadeherstel valt hier ook onder. Ook auto’s met handgeschakelde transmissie, die worden gebruikt voor rijles, worden uitgezonderd van de pefa. Het overgangsrecht, waardoor de pefa niet geldt voor auto’s die vóór 1 januari 2027 voor het eerst ter beschikking zijn gesteld, wordt verlengd tot en met 31 december 2030 (was 16 september). Belastingrente De belastingrente is per 1 januari 2026 weliswaar gedaald, maar blijft hoog. Het rentetarief bedraagt nu 5%. Door een uitspraak van de Hoge Raad geldt dit tarief voor alle belastingen. Een juiste voorlopige aanslag kan voorkomen dat de rente op de definitieve aanslag oploopt. Belastingrente wordt bij de inkomstenbelasting of vennootschapsbelasting berekend wanneer de aanslag op of na 1 juli van het volgende jaar wordt opgelegd. De Belastingdienst berekent geen rente als de aangifte inkomstenbelasting 2026 voor 1 mei 2027 binnen is en zij de gegevens uit de aangifte ongewijzigd overnemen. Voor de aangifte vennootschapsbelasting 2026 is dat 1 juni 2027. Ondernemers kunnen belastingrente ook voorkomen door voor 1 mei om een (aanvullende) voorlopige aanslag te verzoeken. Plan (des)investeringen KIA Ondernemers hebben recht op de investeringsaftrek voor kleinschalige investeringen (KIA). Er gelden wel een aantal voorwaarden, waaronder een minimum investeringsbedrag. Dit bedrag is voor 2026 bepaald op € 2.900. De KIA geldt alleen voor investeringsgoederen waarop moet worden afgeschreven. Dit betekent dat het bedrijfsmiddel minstens € 450 moet kosten. Soms kunnen meerdere kleine investeringen samen een bedrijfsmiddel vormen. Bijvoorbeeld een computer van € 350 met een beeldscherm van € 150, een muis van € 15 en een toetsenbord van € 25 vormen samen één bedrijfsmiddel van € 540.  Spreiden of eerder investeren Het percentage aan aftrek is het hoogst als het totaal aan verplichtingen ligt tussen € 2.900 en € 71.683 (namelijk: 28%). Tussen € 71.683 en € 132.746 is de KIA een vast bedrag van € 20.072. In 2027 geldt een vast bedrag van € 20.322 bij een investeringsbedrag tussen € 72.578 en € 134.402. Daarboven wordt de KIA afgebouwd met 7,56% van het deel van het investeringsbedrag dat boven deze grens zit. Het plannen en, waar mogelijk, het spreiden van investeringsverplichtingen loont vaak de moeite. Als het bedrag aan investeringen dit jaar net onder de minimumgrens van € 2.900 zit, dan kan het lonen een voorgenomen investering iets te vervroegen. Het kan zomaar 28% KIA opleveren over het totaal aan investeringsverplichtingen. Om de investeringsaftrek ook daadwerkelijk in de aangifte 2026 mee te kunnen nemen, moet het bedrijfsmiddel in gebruik genomen zijn in 2026 of er moet voldoende aanbetaald zijn.  Let op! Betaal in ieder geval 25% van een nog niet in gebruik genomen investering binnen twaalf maanden na het aangaan van de verplichting tot aankoop van het bedrijfsmiddel. Anders is er sprake van een (fictieve) desinvestering en moet de desinvesteringsbijtelling worden toegepast. Desinvesteringsbijtelling Is er in de afgelopen vijf jaar (dus tussen 2022 en 2026) gebruikgemaakt van de investeringsaftrek en wordt het bedrijfsmiddel nu verkocht of ingeruild? Dan kan de desinvesteringsbijtelling van toepassing zijn. In dat geval moet een deel van de aftrek worden terugbetaald. Houd hier rekening mee. Tip! Stel de desinvestering (als dat mogelijk is) uit tot na de vijfjaarstermijn. Horizonbepaling EIA, MIA en Vamil In de wet is een horizonbepaling opgenomen met betrekking tot de Energie-investeringsaftrek (EIA), de Milieu-investeringsaftrek (MIA) en de Willekeurige afschrijving milieubedrijfsmiddelen (Vamil). Een horizonbepaling betekent dat een regeling eindig is. Zonder expliciete besluitvorming te zijner tijd vervallen de EIA, MIA en Vamil per 1 januari 2029. Het aftrekpercentage van de EIA stijgt per 1 januari 2027 van 40 naar 45,5. Het budget voor 2027 bedraagt € 454 miljoen. Voor de MIA blijft de aftrek 40%, maar wordt het budget verruimd. Voor 2027 is € 160 miljoen beschikbaar (2026: € 135 miljoen). Bron:Ministerie van Financiën | wetswijziging | 03-11-2026 [...] Read more...
5 november 2026Wtta voor het uitlenen van personeel Vanaf 2027 is een nieuw toelatingsstelsel voor partijen die werknemers uitlenen (uitleners) van kracht. Dit is geregeld in de Wet toelating terbeschikkingstelling arbeidskrachten (Wtta). Uitleners zijn bedrijven die tegen vergoeding werknemers ter beschikking stellen om onder toezicht en leiding van een ander werk te verrichten. Hieronder vallen onder meer uitzendbureaus, detacheerders, payrollbedrijven en bedrijven die incidenteel personeel uitlenen. Collegiale uitleen, waarbij geen winst wordt gemaakt, valt niet onder het toelatingsstelsel. Hetzelfde geldt voor in- en uitleen binnen concernverband. Daarnaast geldt de Wtta voor inleners, oftewel bedrijven die personeel inhuren. Let op! Een bv die haar dga uitleent aan een andere onderneming kan ook onder het toelatingsstelsel vallen. Van 1 november 2026 tot en met 31 december 2026 kunnen uitleners zich aanmelden voor de overgangsregeling. De overgangsregeling is bedoeld voor bestaande uitleners. Zij mogen werknemers blijven uitlenen terwijl de Nederlandse Autoriteit Uitleenmarkt (NAU) hun aanvraag voor toelating of ontheffing beoordeelt. Dit geldt ook als de NAU op 1 januari 2028 nog geen besluit heeft genomen over de aanvraag. Uitleners kunnen van 1 mei 2027 tot en met 30 juni 2027 toelating aanvragen bij de NAU. Vanaf 1 januari 2028 start de Nederlandse Arbeidsinspectie met handhaven op de naleving van de toelatingsplicht. Reiskostenvergoeding De gerichte vrijstelling voor reiskosten is met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25 per kilometer. In navolging van deze verhoging worden ook het forfait voor aftrekbare reiskosten voor IB-ondernemers en resultaatgenieters en het forfait voor reiskosten bij specifieke zorgkosten bij ziekenbezoek, weekenduitgaven voor gehandicapten en het forfait voor de giftenaftrek voor de situatie waarin een vrijwilliger afziet van een reiskostenvergoeding verhoogd van € 0,23 naar € 0,25 per kilometer. Werkkostenregeling Vrije ruimte Uitgangspunt van de werkkostenregeling (WKR) is dat alle vergoedingen en verstrekkingen aan werknemers loon vormen, ook als het gaat om kosten die 100% zakelijk zijn. Er is een vrije ruimte waarbinnen vergoedingen en verstrekkingen belastingvrij gegeven kunnen worden. De vrije ruimte bedraagt in 2026 2% over de eerste € 400.000 van de fiscale loonsom en 1,18% over het meerdere. In 2027 stijgt de vrije ruimte naar 2,16% van de eerste € 400.000. Benut waar mogelijk de resterende vrije ruimte van 2026, bijvoorbeeld voor een kerstpakket voor de medewerkers. Personeelskorting Vanaf 1 januari 2027 vervalt de aparte gerichte vrijstelling voor werkgevers die hun werknemers korting verlenen op eigen producten. De korting die aan de werknemer wordt gegeven, wordt dan gezien als regulier loon waarover belasting moet worden betaald. Werkgevers kunnen ervoor kiezen de korting ten laste te brengen van de vrije ruimte. Omdat personeelskorting in veel sectoren (zoals de retail, horeca en reisbranche) is vastgelegd in de cao, kunnen werkgevers de korting niet zomaar afschaffen. Zij moeten de korting dus vergoeden via de WKR of bruto verrekenen met het salaris. In 2026 kunnen werkgevers nog een korting geven op producten uit het eigen bedrijf tot een bedrag van ten hoogste 20%, maar niet meer dan € 500 per werknemer. Minimumjeugdloon omhoog Voor jongeren van 16 tot en met 20 jaar gaat vanaf 1 januari 2027 het percentage van het minimumuurloon omhoog. Het minimumjeugdloon voor studenten in de beroepsbegeleidende leerweg (bbl) in het middelbaar beroepsonderwijs wordt gelijkgetrokken met het reguliere minimumjeugdloon. Leeftijd 2026 2027 Bedrag 21 jaar 100% 100% € 15,29 20 jaar 80% 87,5% € 13,38 19 jaar 60% 75% € 11,47 18 jaar 50% 62,5% € 9,56 17 jaar 39,5% 50% € 7,65 16 jaar 34,5% 40% € 6,12 15 jaar 30% 30% € 4,59 Bijtelling Voor het privégebruik van een auto van de zaak moet een bijtelling bij het loon van de werknemer worden gedaan. De standaardbijtelling bedraagt 22% van de catalogusprijs van de auto. Voor een in 2026 aangeschafte nieuwe elektrische auto bedraagt de bijtelling 18% over de eerste € 30.000 van de catalogusprijs. Voor het meerdere geldt de reguliere bijtelling van 22%. Deze bijtellingspercentages gelden voor in het kalenderjaar nieuw aangeschafte auto’s en gelden gedurende 60 maanden. Vanaf 2027 bedraagt de bijtelling 20% over de eerste € 30.000 van de catalogusprijs. Voor het meerdere geldt de reguliere bijtelling van 22%. Voor auto’s van voor 2017 bedraagt de standaardbijtelling niet 22 maar 25%. Youngtimer Werknemers die een oudere zakelijke auto (youngtimer) rijden betalen een bijtelling van 35% over de dagwaarde van de auto in plaats van 22% bijtelling over de nieuwprijs. Dit resulteert vaak in een aanzienlijk lager bijtellingsbedrag, aangezien de dagwaarde doorgaans lager is dan de oorspronkelijke cataloguswaarde. Vanaf 1 januari 2027 geldt de youngtimerregeling voor auto’s vanaf 17 jaar (in 2026 was dat vanaf 16 jaar en in de jaren daarvoor 15 jaar).Daarna stijgt de leeftijd naar 18 jaar in 2028, 19 jaar in 2029 en 20 jaar in 2030. De bijtelling bedraagt 45% van 2028 t/m 2030 en 36% vanaf 2031. De eerdere verhoging van de leeftijd naar 25 jaar gaat niet door. Fiets Als een werknemer een fiets ter beschikking heeft gekregen van zijn werkgever, dan moet voor het privégebruik van de fiets een bijtelling bij het loon plaatsvinden. Er geldt een forfaitaire bijtelling van 7% van de cataloguswaarde van de fiets op jaarbasis. De regeling geldt voor gewone fietsen, e-bikes en speedpedelecs, ongeacht of de werknemer de fiets daadwerkelijk privé gebruikt.  Tip! Als de fiets niet of hooguit incidenteel (minder dan 10%) bij de woning van de werknemer wordt gestald, bedraagt de bijtelling nihil (met terugwerkende kracht vanaf 1 januari 2020). Start-ups en scale-ups Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een (internationaal) concurrerend salaris te bieden. Aandelenopties, internationaal de meest gebruikte vorm van participatie in de start-upsector, kunnen mogelijk een deel van dit gat dichten. Het biedt meer mogelijkheden om talent dat in een start-up of scale-up wil werken over te halen een lager salaris te accepteren in ruil voor het delen in de potentiële groei. Het verkrijgen van aandelen zorgt ervoor dat medewerkers meer gebonden zijn aan het bedrijf en minder snel weer vertrekken. Vanaf 2027 geldt een lagere loonheffing op het inkomen uit aandelenopties voor werknemers van start-ups en scale-ups. De vrijstelling van deze aandelen in box 3 moet per 1 januari 2028 ingaan. De voorgestelde lagere heffing is zo vormgegeven, dat de grondslag van het inkomen uit aandelenoptierechten wordt versmald tot 65%. Daardoor is het effectieve tarief ongeveer gelijk aan wat de heffing zou zijn als de aandelenoptierechten in box 2 zouden zijn belast. Deze maatregel wordt toegepast op aandelenopties die zijn uitgegeven sinds de bekendmaking van de fiscale regeling in de Voorjaarsnota van 2025, mits zij de loonsfeer nog niet hebben verlaten. Voorwaarde voor toepassing van de regeling is dat het aandelenoptierecht of de bij uitoefening daarvan verkregen aandelen niet binnen twee jaar na toekenning mogen worden vervreemd. Deze voorwaarde geldt niet bij een eerdere verkoop of beursgang van de onderneming, omdat een werknemer in die situatie veelal gedwongen is zijn aandelen en optierechten te verkopen. Versobering ETK en 30%-regeling Voor werkgevers bestaat de mogelijkheid om werknemers de extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking onbelast te vergoeden. Voor de onbelaste vergoeding van deze kosten zijn er twee regelingen: een forfaitaire regeling (de expat- of 30%-regeling) en een regeling op basis van de werkelijke extraterritoriale kosten (de ETK-regeling). Sinds 1 januari 2026 kunnen de volgende werkelijke kosten niet langer onbelast worden vergoed: extra kosten van levensonderhoud (maaltijden, gas, water, licht, etc.); extra gesprekskosten met het land van herkomst. De expatregeling blijft grotendeels onaangetast, behalve de eerder aangekondigde verlaging van het forfaitaire percentage van 30 naar 27 per 1 januari 2027. Ook gaat vanaf 1 januari 2027 een hogere salarisnorm gelden om in aanmerking te komen voor de 27%-regeling. De salarisnormen zijn dan € 53.887 voor reguliere werknemers en € 40.961 voor werknemers jonger dan 30 jaar met een kwalificerende masteropleiding. Werknemers die de expatregeling al vóór 1 januari 2025 toepasten, behouden de "oude" (huidige) salarisnormen van respectievelijk € 49.262 en € 37.446. Bron:Ministerie van Financiën | wetswijziging | 03-11-2026 [...] Read more...
5 november 2026Jaarruimte benutten Premies voor lijfrentevoorzieningen zijn onder voorwaarden aftrekbaar. De premies zijn aftrekbaar voor mensen die op 1 januari niet meer dan vijf jaar ouder zijn dan de AOW-leeftijd. De aftrek is begrensd op 30% van de premiegrondslag. De premiegrondslag is het totaal van de winst uit onderneming, het resultaat uit werkzaamheden, het loon uit dienstbetrekking en de ontvangen periodieke uitkeringen en verstrekkingen in het vorige jaar. De premiegrondslag bedraagt maximaal € 137.800, verminderd met een bedrag van € 19.172 (2027: € 19.845). De aftrekbare premie (jaarruimte) bedraagt maximaal € 35.589 (2027: € 35.387). De jaarruimte wordt verminderd met de opbouw van pensioenaanspraken. Wie in de voorgaande tien jaren de jaarruimte niet of niet geheel heeft benut, kan gebruikmaken van een aanvullende aftrek. Deze zogenoemde reserveringsruimte bedraagt maximaal € 42.753 (2027: € 43.287). Voor tijdelijke oudedagslijfrenten geldt als voorwaarde voor aftrekbaarheid van de premie dat het bedrag van de jaarlijkse uitkering niet hoger mag zijn dan € 27.192 (2027: € 27.532). De uitkeringen mogen niet eerder ingaan dan in het jaar waarin men de AOW-leeftijd bereikt en niet later dan vijf jaar na dat tijdstip. Vermogen overhevelen naar de (klein)kinderen? Als iemand overlijdt, gaat zijn vermogen naar zijn erfgenamen. De erfgenamen moeten over hun aandeel in de nalatenschap erfbelasting betalen. Zonder testament is in veel gevallen de wettelijke verdeling van toepassing. De langstlevende partner verkrijgt de goederen van de nalatenschap en neemt de schulden voor zijn of haar rekening. De kinderen krijgen ieder een geldvordering op de langstlevende ter grootte van hun erfdeel. Voor de partner geldt een hoge vrijstelling van € 828.035 (2027: € 849.564).  Let op! Deze vrijstelling wordt verminderd met de waarde van de aan de partner toekomende vrijgestelde pensioenaanspraken. De vrijstelling voor de kinderen is beperkt tot € 26.230 (2027: € 26.912).  De wettelijke regeling kan goed uitpakken, maar een testament kan helpen om bij overlijden belasting te besparen. Soms wordt gekozen voor het verschuiven van erfbelasting in plaats van besparen van erfbelasting. Een mogelijke reden hiervoor is dat het geld vastzit, bijvoorbeeld in een huis of in beleggingen. Het kan fiscaal gunstig zijn om ook de kleinkinderen te laten erven, bijvoorbeeld door voor hen legaten op te nemen in het testament. Een kleinkind kan van zijn grootouders een bedrag van € 26.230 (2027: € 26.912) belastingvrij erven. Tip! Laat regelmatig controleren of het testament nog actueel is en past bij de huidige situatie. Geen testament? Overweeg dan om er een op te laten stellen. Gebruik de schenkingsvrijstellingen Door tijdens het leven (een deel van) het vermogen vrijgesteld te schenken aan kinderen, kan de toekomstige heffing van erfbelasting worden beperkt. Naast de jaarlijkse vrijstelling voor een schenking van ouders aan een kind van € 6.908 (2027: € 7.088), bestaat er voor kinderen tussen 18 en 40 jaar eenmalig een verhoogde vrijstelling van € 33.129 (2027: € 33.991). Voor schenkingen aan kleinkinderen geldt een vrijstelling van € 2.769 (2027: € 2.841). Groen beleggen Groen beleggen krijgt in box 3 nu nog een vrijstelling en heffingskorting. In 2026 bedraagt de vrijstelling maximaal € 26.715 (partners € 53.430) en de heffingskorting 0,1% daarvan. Deze voordelen voor groen beleggen zouden per 2027 volledig verdwijnen. De Belastingdienst gaf echter aan dat dit technisch niet uitvoerbaar is. Daarom is de vrijstelling in 2027 verlaagd tot € 200 (partners € 400). De heffingskorting blijft bestaan, maar is door de lage vrijstelling verwaarloosbaar. Per 2028 verdwijnen de vrijstelling en de heffingskorting voor groene beleggingen volledig. Bron:Ministerie van Financiën | wetswijziging | 03-11-2026 [...] Read more...
5 november 2026Salaris dga De dga en zijn partner zijn wettelijk verplicht om voor hun werk voor de bv ten minste een gebruikelijk loon te ontvangen. Het gebruikelijk loon moet minimaal het hoogste zijn van de volgende drie bedragen: 100% van het loon uit de meest vergelijkbare dienstbetrekking. Het loon van de meestverdienende werknemer binnen de vennootschap of een verbonden vennootschap. Een minimumbedrag van € 58.000 (2027: € 60.000). Loon in natura, bonussen en de bijtelling voor privégebruik van een auto tellen mee. De bv mag aannemelijk maken dat het salaris van de dga lager moet zijn dan het op basis van het voorgaande vastgestelde bedrag. Dit kan bijvoorbeeld het geval zijn bij parttime werkzaamheden, structurele verliezen of wanneer sprake is van een startende onderneming. Let op! De regeling geldt afzonderlijk voor iedere vennootschap waarin een aanmerkelijk belang wordt gehouden en waarvoor de dga of zijn partner arbeid verricht. Excessief lenen Houders van een aanmerkelijk belang in een bv (5% of meer van de aandelen) moeten inkomstenbelasting in box 2 betalen over schulden aan de eigen bv, voor zover deze op 31 december 2026 meer bedragen dan € 500.000. Deze grens wordt mogelijk in vijf stappen van € 80.000 beperkt tot € 100.000 in 2031. In 2027 is de grens dan € 420.000. Om de hoogte van de lening vast te stellen, tellen alle schulden aan de bv mee, behalve de eigenwoningschulden voor zover aan de bv een recht van hypotheek is verstrekt. Schulden bij meerdere bv’s worden bij elkaar opgeteld. Een schuld die eerder in box 2 werd belast op grond van deze regeling, wordt niet opnieuw belast. Vorderingen worden niet automatisch verrekend bij het bepalen of de schuld te hoog is. Als verrekening gewenst is, moeten ab-houders dit zelf regelen via een daadwerkelijke (civielrechtelijke) verrekening. Het is belangrijk om dit voor het einde van december te doen. Dividend of niet Het tarief voor dividenduitkeringen aan dga’s bedraagt 24,5% over de eerste € 68.843 en 31% over het meerdere. Deze tarieven worden van 2027 tot en met 2030 mogelijk verlaagd naar 23,5% en 29%. De schijfgrens groeit deels mee met de inflatie. Fiscaal partners kunnen tweemaal profiteren van de eerste tariefschijf. Of het verstandig is om in 2026 dividend uit te keren, is mede afhankelijk van het bestedingsdoel. Niet-uitgegeven dividend valt begin 2027 meteen in box 3. Dat maakt de dividenduitkering weer iets minder gunstig. Let op! Een dividenduitkering heeft mogelijk ook invloed op de algemene heffingskorting. Sinds 2025 bouwt deze heffingskorting niet alleen af met het toenemen van het inkomen in box 1, maar wordt ook rekening gehouden met het inkomen in box 2 en 3. Het kan daardoor voordeliger zijn om het dividend niet te verdelen. Bron:Ministerie van Financiën | wetswijziging | 03-11-2026 [...] Read more...
5 november 2026De bedragen van de Wet minimumloon en minimumvakantiebijslag worden halfjaarlijks gewijzigd. Per 1 januari 2027 bedraagt het minimumuurloon voor iemand van 21 jaar of ouder € 15,29. Voor mensen die jonger zijn dan 21 jaar gelden van het wettelijk minimumuurloon afgeleide bedragen. Voor werknemers die werkzaam zijn op basis van een arbeidsovereenkomst die is aangegaan in verband met een beroepsbegeleidende leerweg (bbl) gelden per 1 januari 2027 geen alternatieve staffels meer. Het referentiemaandloon bedraagt per 1 januari 2027 bruto € 2.385. Leeftijd Staffeling Per uur 21 jaar 100,0% € 15,29 20 jaar 87,5% € 13,38 19 jaar 75,0% € 11,47 18 jaar 62,5% € 9,56 17 jaar 50,0% € 7,65 16 jaar 40,0% € 6,12 15 jaar 30,0% € 4,59 Bron:Ministerie van Sociale Zaken en Werkgelegenheid | besluit | WGK029555 | 28-10-2026 [...] Read more...
29 oktober 2026Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt het niet onredelijk om medewerkers te verplichten om 40% van hun werktijd op kantoor te zijn. Verplicht op kantoor De werkgever hanteert tot 2020 een beleid waarbij werknemers volledig op kantoor werken. Door de coronamaatregelen in 2020 moeten werknemers noodgedwongen thuiswerken. Na de pandemie start de werkgever in februari 2022 een pilot voor hybride werken, waarbij werknemers worden aangemoedigd om een deel van hun werktijd op kantoor door te brengen. Sinds 1 juli 2023 geldt een beleid dat werknemers aanmoedigt om ten minste 40% van hun werktijd op kantoor te zijn. Uit metingen blijkt echter dat over een periode van een jaar (derde kwartaal 2024 tot en met derde kwartaal 2025) slechts 27% van de werknemers deze aanbeveling opvolgt. Dit is voor de werkgever aanleiding om het beleid aan te passen naar een verplichting. Redelijke balans  De werkgever stelt dat het verplichte beleid een redelijke balans biedt tussen kantoor- en thuiswerken. Het bevordert de bedrijfscultuur, onderlinge verbinding, opleiding en ontwikkeling, en effectieve samenwerking tussen teams. Omdat de vrijblijvende regeling niet werkt, is verplichte aanwezigheid een redelijk middel. De werkgever heeft het oorspronkelijke voorstel van 50-60% verplichte aanwezigheid al verlaagd naar 40% en een overgangsperiode van zes maanden ingesteld, inclusief een hardheidsclausule voor werknemers die in problemen komen. Ook wijst de werkgever op zijn beleidsvrijheid en instructierecht. De OR vreest grote nadelen voor werknemers, zoals extra reistijd en -kosten, negatieve impact op zorgtaken en gezondheid. Een enquête onder werknemers toont aan dat 87,1% tevreden is met het huidige vrijblijvende beleid. Ook is de OR kritisch over de controle op aanwezigheid via netwerkgegevens, wat zij ziet als disproportioneel. Redelijk belang  De rechter oordeelt dat de werkgever een redelijk belang heeft bij de verplichting om werknemers ten minste 40% van hun werktijd op kantoor te laten komen. Het is aannemelijk dat fysiek contact op kantoor bijdraagt aan onderlinge verbinding, opleiding, ontwikkeling en effectieve samenwerking. Omdat aanmoediging tot nu toe niet heeft gewerkt, is verplichte aanwezigheid een redelijk middel. De rechter weegt mee dat de werkgever beleidsvrijheid heeft en dat werknemers redelijke aanwijzingen moeten opvolgen. De rechter stelt vast dat de werkgever voldoende oog heeft gehad voor de nadelen voor individuele werknemers door aanpassingen te doen, zoals de verlaging van het percentage en de invoering van een overgangsperiode en een hardheidsclausule. Wel moet de werkgever zorgen voor voldoende werkplekken. De rechter concludeert dat de OR in redelijkheid zijn instemming niet kon weigeren. De werkgever krijgt daarom vervangende toestemming om de beleidswijziging door te voeren. Bron:Rechtbank Amsterdam | jurisprudentie | ECLI:NL:RBAMS:2026:10590 | 27-10-2026 [...] Read more...
2 oktober 2026De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de erkenning geven die zij verdienen. Dit gebeurt door middel van twee toetsen: de zelfstandigentoets en de werkrelatietoets. Wie aan beide toetsen voldoet én in de praktijk zo werkt, weet vooraf dat hij of zij als zelfstandige kan werken. In de woorden van de wet heet dit ‘een veilige haven’. Wie niet aan beide toetsen voldoet, moet op basis van de huidige criteria bepalen of hij of zij als zelfstandige werkzaam is. Zelfstandigentoets De zelfstandigentoets richt zich op de ondernemer zelf en diens ondernemerschap in het economisch verkeer. Er zijn drie criteria: De werkende moet in de periode tot en met het vorige kalenderjaar minimaal drie opdrachtgevers hebben gehad. Er moet een minimumbedrag zijn besteed aan voorzieningen voor ondernemersrisico's, zoals een arbeidsongeschiktheidsverzekering of pensioenvoorziening.  De werkende moet de basisvoorwaarden op orde hebben, zoals een KVK-inschrijving, een zakelijke bankrekening, een btw-identificatienummer en zelf factureren.  Werkrelatietoets De werkrelatietoets beoordeelt de specifieke arbeidsrelatie en kijkt of er voldoende zelfstandig wordt gewerkt, zonder 'gezag'. De vier criteria zijn:  De wil van de partijen om niet in dienstverband te werken. De vrijheid om het werk zelf te organiseren. De vrijheid om de werktijden en werkplek te bepalen. Op dit criterium zijn uitzonderingen voor plaatsgebonden werk en voor tijdsgebonden werk. Het werken voor eigen rekening en risico. Hierbij is de feitelijke uitvoering van de overeenkomst leidend, niet wat op papier is afgesproken. Aan alle criteria moet worden voldaan. Er is geen rangorde.  Internetconsultatie De Zelfstandigenwet is nu in internetconsultatie. Reageren op het conceptwetsvoorstel kan tot en met 29 oktober 2026 op www.internetconsultatie.nl. Bron:Ministerie van Sociale Zaken en Werkgelegenheid | wetsvoorstel | 28905 | 01-10-2026 [...] Read more...
1 oktober 2026De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt op 1 januari 2027 in werking. Vanaf 1 januari 2028 handhaaft de Nederlandse Arbeidsinspectie op de toelatingsplicht. Voor wie geldt de Wtta?  De wet geldt voor uitleners. Dat zijn bedrijven die tegen vergoeding werknemers ter beschikking stellen om onder toezicht en leiding van een ander werk te verrichten. Hieronder vallen onder meer:  uitzendbureaus;  detacheerders;  payrollbedrijven;  bedrijven die incidenteel personeel uitlenen.  Daarnaast geldt de Wtta voor inleners, oftewel bedrijven die personeel inhuren. Uitleners Het normenkader van de Wtta is verplicht. Daarbij wordt niet alleen gekeken naar de financiële en administratieve betrouwbaarheid van een onderneming, maar ook naar de manier waarop zij met werknemers omgaat. Uitleners mogen alleen personeel uitlenen als zij een toelating of een ontheffing hebben. Om hiervoor in aanmerking te komen, moeten zij vooraf aantonen dat zij aan het normenkader voldoen. Ook krijgen zij te maken met periodiek toezicht en controles. Daarnaast moeten uitleners: een waarborgsom van € 100.000 storten; een Verklaring Omtrent het Gedrag (VOG) overleggen. Inleners Hoewel de Wtta zich vooral richt op bedrijven die personeel uitlenen, krijgen ook bedrijven die personeel inhuren te maken met nieuwe verplichtingen en verantwoordelijkheden. Vanaf 1 januari 2028 mogen zij alleen nog werknemers inlenen van uitleners met een toelating of ontheffing van de Nederlandse Autoriteit Uitleenmarkt (NAU), tenzij een wettelijke uitzondering geldt. Daarnaast moeten inleners uiterlijk vóór de start van de werkzaamheden vastleggen via welke uitlener personeel wordt ingezet. Deze verplichting geldt ook bij doorlening. Verder zijn inleners verantwoordelijk voor het tijdig verstrekken van de arbeidsvoorwaarden aan de uitlener. Waadi-register wordt Wtta-register  Op 1 januari 2028 gaat het Waadi-register van de Kamer van Koophandel (KVK) over naar het openbare Wtta-register van de NAU. Hierdoor vervalt voor uitleners de verplichting om een Waadi-registratie in het Handelsregister op te nemen. Ook de huidige Waadi-check voor inleners via de website van de KVK verdwijnt. Inschrijving in het Handelsregister van de KVK blijft wel verplicht. Bron:Ministerie van Sociale Zaken en Werkgelegenheid | wetswijziging | stb-2025-385 | 23-11-2025 [...] Read more...
1 oktober 2026Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300 miljoen, met ruim € 60 miljoen aan btw. De vennootschap trekt die btw pro rata af. De inspecteur weigert een deel van de aftrek en legt over 2016 tot en met 2019 naheffingsaanslagen op. De rechtbank vernietigt de naheffingen, omdat de kosten de economische activiteiten van de vennootschap veiligstellen. Schikking van miljarden De autoriteiten verdenken het concern van omkoping via tussenpersonen bij het binnenhalen van orders. In januari 2020 treft de vennootschap schikkingen om strafvervolging te voorkomen en betaalt zij omgerekend ongeveer € 3,6 miljard. De juridische kosten zien op bijstand bij de onderzoeken, het afwenden van vervolging en een beter compliance- en ethiekprogramma. De vennootschap belast kosten door aan de commerciële divisie van het concern. Dat de btw op de compliancekosten aftrekbaar is, staat niet ter discussie. Verboden handelingen? De inspecteur vindt de btw op de onderzoeks- en advocaatkosten niet aftrekbaar. Volgens hem hangen die kosten rechtstreeks samen met omkoping en corruptie, die in de Europese Unie verboden zijn. Hij beroept zich primair op de arresten Einberger en Happy Family van het HvJ. Subsidiair sluit hij de btw op bijstand aan werknemers uit via het BUA. De vennootschap stelt dat de doorbelasting een belaste dienst aan de commerciële divisie is, zodat alle btw aftrekbaar is. Verder ziet zij de kosten als algemene kosten. Twee standpunten sneuvelen De rechtbank legt de bewijslast voor de verboden handelingen bij de inspecteur en de inspecteur slaagt hier niet in. De schikkingen en het betaalde bedrag zijn onvoldoende. Zelfs met dat bewijs is de aftrek niet zonder meer uitgesloten, want de Europese arresten gaan over niet goed vergelijkbare situaties. Ook het standpunt van de vennootschap strandt. Een doorbelasting van kosten is op zichzelf geen belaste dienst. De overeenkomsten met de commerciële divisie zijn achteraf opgesteld en de vennootschap geeft de kosten zelf aan als algemene kosten. Vervolging raakt de onderneming Volgens de vennootschap moet de bijstand aan werknemers hen vrijuit laten praten, in het belang van het interne onderzoek en de schikkingen. De rechtbank vindt die verklaring geloofwaardig en ziet het persoonlijke voordeel van de werknemers als ondergeschikt, zodat het BUA buiten toepassing blijft. Een strafvervolging kan de exportkredieten, vergunningen en nieuwe orders van het concern raken en zelfs zijn voortbestaan. De kosten dienen dus de algemene economische activiteiten van de vennootschap. Bron:Rechtbank Den Haag | jurisprudentie | ECLI:NL:RBDHA:2026:26734 | 03-08-2026 [...] Read more...
24 september 2026Incassodienstverleners die niet geregistreerd zijn, mogen vanaf 1 oktober geen incassokosten of rente in rekening brengen bij personen met schulden. Dit geldt ook voor incassowerkzaamheden bij eenmanszaken, vennoten en maatschappen. De oorspronkelijke schuld moet wel betaald worden. Het register is te raadplegen op: https://www.justis.nl/registers/register-incassodienstverlening Hiermee treedt het laatste artikel van de Wet kwaliteit incassodienstverlening (Wki) in werking. Doel van de Wki is mensen met een schuld beter te beschermen tegen onprofessioneel handelen van incassodienstverleners. Daarom stelt de wet eisen aan de kwaliteit en betrouwbaarheid van incassodienstverleners. Denk daarbij aan opleidingseisen, goede en juiste informatie aan iemand met een schuld, inzicht in de opbouw van een schuld en incassokosten en juiste omgangsvormen. Het gaat om incassodienstverleners in de breedste zin van het woord, namelijk alle partijen die een aanmaning naar een persoon versturen namens een derde of nadat ze de schuld gekocht hebben. Onderdeel van de Wki is dat een incassodienstverlener zich registreert. Deurwaarders en advocaten die incassodiensten verlenen, hebben geen registratieplicht, omdat zij al geregistreerd staan in het deurwaardersregister of op het tableau. Bron:Ministerie van Justitie en Veiligheid | wetswijziging | 35.733 | 20-09-2026 [...] Read more...
18 juni 2026Een adviseur begeleidt de sanering van een groep vennootschappen. De vennootschappen gaan failliet. De curator stelt de adviseur aansprakelijk voor de schade van de schuldeisers. Die schade bestaat grotendeels uit belastingschulden. De adviseur vindt dat die belastingschulden niet kloppen en wil dat de Ontvanger ze intrekt. Kan een buitenstaander de belastingschuld van een ander aanvechten? Faillissement en Peeters/Gatzen-vordering In 2006 gaan zeven vennootschappen failliet. De Ontvanger dient naheffingsaanslagen loonheffing en omzetbelasting in. De curator stelt de adviseur aansprakelijk namens de gezamenlijke schuldeisers wegens onrechtmatig handelen bij de sanering. Dit is een zogeheten Peeters/Gatzen-vordering: de curator vordert niet namens de boedel, maar namens alle schuldeisers gezamenlijk. Het hof wijst de vordering toe en veroordeelt de adviseur tot schadevergoeding. De Hoge Raad verwerpt het cassatieberoep. Nieuwe administratie duikt op Jaren later krijgt de adviseur administratie in handen waaruit zou blijken dat de vennootschappen helemaal geen omzetbelastingschulden hadden. Hij probeert het arrest te laten herroepen. De Hoge Raad vernietigt de afwijzing van dat verzoek en wijst de zaak terug. Uiteindelijk schikken de adviseur en de curator. Maar daarmee is de kous niet af. De adviseur wil ook dat de Ontvanger de belastingaanslagen intrekt. Ontvanger erkent kleine fout De adviseur vraagt de Ontvanger de belastingaanslagen te toetsen op materiële verschuldigdheid. De Ontvanger erkent dat een bedrag van € 14.006 ten onrechte niet is verrekend, maar wijst het verzoek voor het overige af. De aanslagen zijn volgens hem niet onmiskenbaar onjuist. De adviseur stapt naar de burgerlijke rechter en eist intrekking plus schadevergoeding. De rechtbank en het hof wijzen de vorderingen af. Ommezwaai bij verhaalsconcurrentie De Hoge Raad zet de regels op een rij. Als de Ontvanger iemand aansprakelijk stelt voor de belastingschuld van een ander, mag die persoon de juistheid van de schuld bij de burgerlijke rechter betwisten. Nieuw is dat dit ook geldt bij verhaalsconcurrentie, de situatie waarin de Ontvanger en een andere schuldeiser beide verhaal zoeken op dezelfde schuldenaar. Op dit punt komt de Hoge Raad uitdrukkelijk terug van zijn in 2011 gewezen arrest Dumatrust/Ontvanger. Adviseur vangt bot De adviseur valt echter buiten deze categorieën. Hij is niet door de Ontvanger aansprakelijk gesteld en er is geen verhaalsconcurrentie. Het is de curator die hem aansprakelijk heeft gesteld. In zo'n geval moet de adviseur het uitvechten met de curator, niét met de Ontvanger. De Ontvanger handelt pas onrechtmatig als hij bij indiening of handhaving van de vordering wist, of na onderzoek had moeten weten, dat de aanslagen niet klopten. Dat is hier niet gebleken. De Hoge Raad verwerpt het cassatieberoep. Bron:Hoge Raad | jurisprudentie | ECLI:NL:HR:2026:817 | 28-05-2026 [...] Read more...
4 juni 2026De Eerste Kamer heeft het wetsvoorstel Wet digitale algemene vergadering privaatrechtelijke rechtspersonen aangenomen. De wet creëert flexibiliteit door rechtspersonen toe te staan te kiezen voor fysieke, hybride of volledig digitale vergaderingen, mits aan bepaalde voorwaarden is voldaan.  Volledig digitale vergadering mogelijk De wet maakt het mogelijk voor nv's, bv's, verenigingen, vve's, coöperaties en onderlinge waarborgmaatschappijen om een volledig digitale algemene vergadering te houden. Deze optie bestaat naast de al bestaande fysieke en hybride vergaderingen. De regeling is facultatief. Rechtspersonen kunnen zelf de vergadervorm kiezen. Aangescherpte voorwaarden voor digitale en hybride vergaderingen Voor de meeste rechtspersonen (nv's, bv's, coöperaties en onderlinge waarborgmaatschappijen) is een statutenwijziging vereist om digitaal te vergaderen. Verenigingen en vve's kunnen volstaan met een machtiging van de algemene vergadering, om zo kosten voor een statutenwijziging te vermijden. Deelnemers moeten de vergadering rechtstreeks kunnen volgen met beeld en geluid en met beeld en geluid kunnen deelnemen aan de beraadslaging via een tweezijdig audiovisueel communicatiemiddel. Dit is een aanscherping van de huidige regels voor hybride vergaderingen. Identificatie van deelnemers en de mogelijkheid tot rechtstreekse uitoefening van het stemrecht blijven verplicht. De procedure hiervoor moet in de oproeping worden vermeld. Rechtspersonen moeten rekening houden met leden met beperkte digitale vaardigheden en zo nodig praktische ondersteuning bieden. Vereenvoudigde digitale oproeping Het instemmingsvereiste voor het elektronisch oproepen van leden of aandeelhouders vervalt. Niet-beursgenoteerde nv's mogen voortaan ook oproepen via een langs elektronische weg openbaar gemaakte aankondiging, bijvoorbeeld op de website, in plaats van via een landelijk dagblad. De oproeping moet informatie bevatten over de procedure voor deelname aan de digitale vergadering en het uitoefenen van het stemrecht. Bron:Ministerie van Justitie en Veiligheid | wetsvoorstel | 36489 | 01-06-2026 [...] Read more...
To top